जमा न्यूनतम और ऑफ़र की शर्त अलग रखें
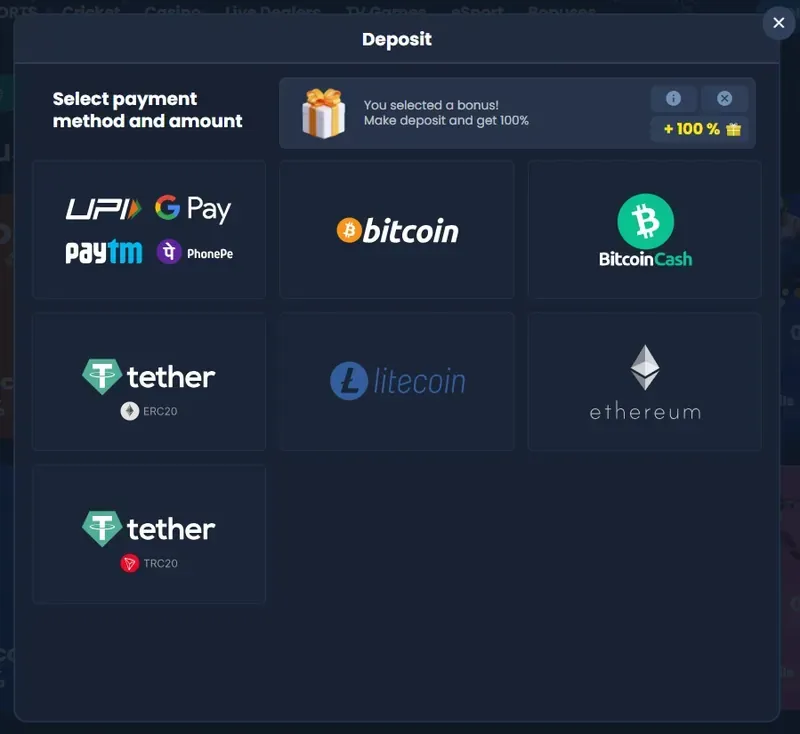
सार्वजनिक जमा पेज अलग भुगतान नामों के लिए अलग सीमाएँ देता है। UPI की पंक्ति ₹100 से शुरू होती है, जबकि कार्ड और स्थानीय बैंक ट्रांसफ़र ₹500 से। Paytm और PhonePe के लिए अलग ₹300 लिखा है; इसलिए सबसे छोटी विज्ञापित रकम को सार्वभौमिक न्यूनतम न मानें। ये प्रकाशित उत्पाद आँकड़े हैं; स्थानीय पात्रता पर भारत का कानून अलग से लागू होता है।
| प्रकाशित नाम | न्यूनतम जमा | अधिकतम जमा |
|---|---|---|
| UPI | ₹100 | ₹100,000 |
| कार्ड | ₹500 | ₹100,000 |
| बैंक ट्रांसफ़र | ₹500 | ₹300,000 |
| Paytm | ₹300 | ₹70,000 |
| PhonePe | ₹300 | ₹50,000 |
प्रचार की शर्त फिर अलग हो सकती है। भुगतान का सामान्य न्यूनतम पार करने पर भी किसी बोनस की पात्र राशि पूरी नहीं हो सकती। नकद लेनदेन और प्रचार को अलग प्रविष्टियों में दर्ज करें; संयुक्त बैलेंस से दोनों के सही लागू होने का पता नहीं चलता।
शिकायत से पहले चार राशियाँ मिलाएँ
माँगी गई, कटी, जमा और वापस आई रकम
| उदाहरण चरण | राशि | अर्थ |
|---|---|---|
| खाते का भुगतान आदेश | ₹2,000 | मूल नकद अनुरोध |
| बैंक में दर्ज कटौती | ₹2,000 | स्रोत से पैसा निकला |
| खाते का नकद क्रेडिट | ₹0 | मिलती प्रविष्टि अभी नहीं मिली |
| बाद में बैंक वापसी | ₹2,000 | पैसा लौटा; अंतिम स्थिति मिलाएँ |
तालिका संभावित अधूरे क्रेडिट का उदाहरण है, प्रोसेसिंग का वादा नहीं। वापसी होने पर मामला बदल जाता है: पैसा प्राप्तकर्ता के पास अटका होने के बजाय स्रोत पर लौट चुका हो सकता है। पुरानी सूचना पर निर्भर रहने की जगह अंतिम स्टेटमेंट देखें। मुद्रा बदली हो तो मूल मुद्रा और रूपांतरण का समय रखें; हर प्रविष्टि आज की दर से न बदलें।
गायब क्रेडिट के लिए छह कदम
- मूल बैंक या वॉलेट लेनदेन खोलें, केवल सूचना नहीं।
- अंतिम स्थिति, राशि, मुद्रा, तारीख और समय लिखें।
- सटीक UTR या भुगतान संदर्भ तथा खाते का भुगतान-आदेश ID कॉपी करें।
- बाद की वापसी या दूसरे समय पर दर्ज मिलते क्रेडिट को खोजें।
- प्रमाणित सहायता माध्यम पर संबंधित रसीद के साथ एक स्पष्ट शिकायत भेजें।
- उत्तर सुरक्षित रखें और जहाँ लागू हो वित्तीय प्रदाता की विवाद प्रक्रिया अपनाएँ।
सार्वजनिक सहायता केंद्र प्रोसेसिंग में 24 घंटे तक लगने की बात करता है और अनसुलझे मामले पहचान रिकॉर्ड के साथ सहायता को भेजने को कहता है। इसे प्रकाशित मार्गदर्शन समझें, हर प्रणाली के लिए गारंटीकृत समय नहीं। दूसरा सत्यापन जमा करने का अनुरोध पहले भुगतान का पता नहीं लगाता। मामला मूल संदर्भ से जोड़े रखें।
दो कटौतियों और दो सूचनाओं का अंतर
एक जैसी दो सूचनाएँ हमेशा दो भुगतान नहीं होतीं। अलग संदर्भों वाली दो दर्ज कटौतियाँ दो लेनदेन का अधिक स्पष्ट प्रमाण हैं। राशि बराबर होने पर भी हर संदर्भ की अलग पंक्ति बनाएँ। केवल एक भुगतान जमा हुआ हो तो पहचानें कि प्राप्तकर्ता के रिकॉर्ड ने कौन-सा संदर्भ मिलाया। बाकी भुगतान की जाँच फिर बिना भ्रम के हो सकती है।
समाप्त आदेश की स्थिति अलग समझें
बैंक की प्रोसेसिंग पूरी होने से पहले खाते का भुगतान आदेश समाप्त हो सकता है। इससे बैंक ट्रांसफ़र अपने आप विफल सिद्ध नहीं होता। मूल आदेश रखें और पूछें कि प्राप्तकर्ता पैसा आवंटित या वापस कर सकता है या नहीं। पुराने QR कोड और प्राप्तकर्ता विवरण को दोबारा उपयोग योग्य निर्देश न मानें, विशेषकर जब निजी संदेश नया लाभार्थी देता हो।
क्रिप्टो को आदेश ID से नेटवर्क रिकॉर्ड तक देखें
प्लेटफ़ॉर्म आदेश ID और ब्लॉकचेन हैश अलग चरण पहचानते हैं। भेजने वाला एक्सचेंज पहले आंतरिक निकासी ID और प्रसारण के बाद TxID दे सकता है। वास्तविक नेटवर्क के एक्सप्लोरर पर संपत्ति, गंतव्य, मात्रा और स्थिति मिलाएँ। ब्लॉकचेन पर सफल समावेश को भी प्राप्तकर्ता खाते से मिलाना बाकी रहता है।
| उदाहरण क्रिप्टो प्रविष्टि | मात्रा या मूल्य |
|---|---|
| एक्सचेंज कटौती | 25 USDT |
| अलग रखा निकासी शुल्क | 1 USDT |
| गंतव्य तक पहुँची मात्रा | 24 USDT |
| उदाहरण दर, लाइव नहीं | ₹84 प्रति USDT |
| आगे की कटौती से पहले मूल्य | ₹2,016 |
असमर्थित नेटवर्क, गायब मेमो या लागू प्राप्ति न्यूनतम से कम भुगतान सामान्य क्रेडिट रोक सकता है। निर्देश और हैश रखें; वापसी प्राप्तकर्ता की तकनीकी पहुँच और प्रक्रिया पर निर्भर है। उलटने का वादा करने वाले अजनबी को दूसरा ट्रांसफ़र न भेजें। भुगतान तुलना नेटवर्क और शुल्क के प्रकार समझाती है।
समाधान माँगें, दूसरा भुगतान नहीं
संक्षिप्त शिकायत में मूल राशि, तारीख, संदर्भ और अंतर बताएँ: जैसे ₹2,000 की दर्ज कटौती जिसके सामने नकद क्रेडिट नहीं है। पूछें कि प्राप्तकर्ता को रकम मिली या नहीं और प्रस्तावित समाधान क्रेडिट है या वापसी। बिना जमा हुई रकम को जीत की निकासी न लिखें; इससे प्रश्न बदल जाता है।
पासवर्ड, OTP, UPI PIN और रिकवरी वाक्य किसी संदेश में न दें। रिमोट एक्सेस या अतिरिक्त निजी रिलीज़ शुल्क की माँग को सुरक्षा समस्या समझें। नकद पहले से खाते में हो लेकिन वापस नहीं जा रहा हो तो लेनदेन इतिहास के साथ निकासी और बैलेंस गाइड पढ़ें। ढकी हुई प्रति भेजने पर भी मूल फ़ाइलें सुरक्षित रखें।
सवालों के जवाब
प्रकाशित UPI न्यूनतम क्या है?
सार्वजनिक जमा गाइड की UPI पंक्ति ₹100 बताती है। दूसरे नामों की सीमाएँ अलग हैं और इससे मौजूदा भारतीय उपलब्धता सिद्ध नहीं होती।
क्या अधूरा जमा फिर भेजना चाहिए?
पहले मूल संदर्भ खोजें। दोबारा भेजने से दूसरी कटौती और अलग मिलान समस्या बन सकती है।
आदेश समाप्त हो गया तो क्या करें?
बैंक की अंतिम स्थिति और समाप्त आदेश मिलाएँ तथा प्राप्तकर्ता से मिली रकम का मिलान या वापसी माँगें।
क्रिप्टो में कौन-सी पहचान चाहिए?
प्लेटफ़ॉर्म आदेश ID, नेटवर्क, TxID, संपत्ति, मात्रा, गंतव्य और समय रखें। केवल एक्सचेंज की आंतरिक ID प्रसारित लेनदेन नहीं दिखाती।