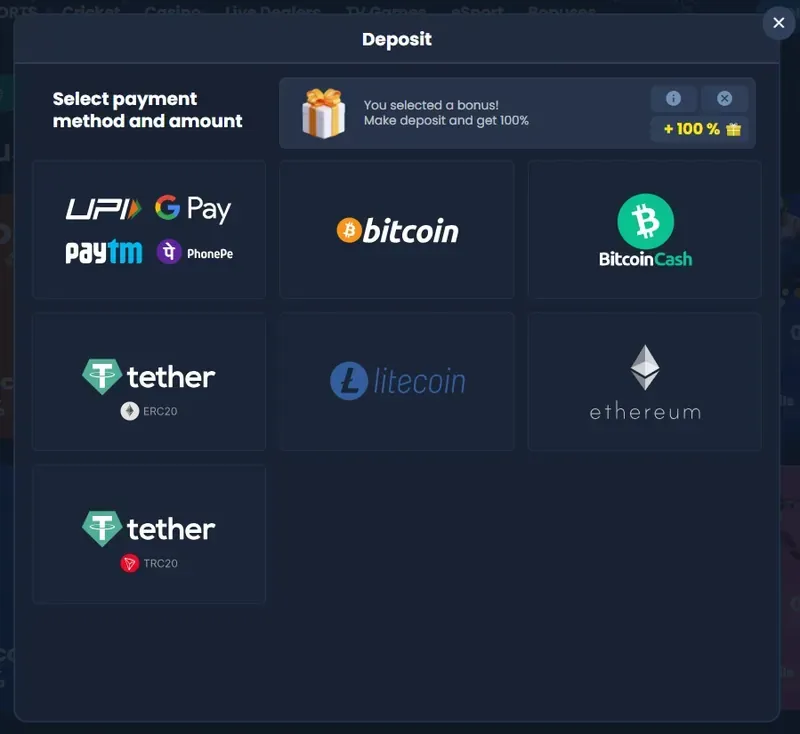
पहले भुगतान प्रणाली, फिर ऐप पहचानें
UPI भाग लेने वाले बैंक खातों को जोड़ता है; PhonePe और Google Pay ऐसे इंटरफ़ेस हैं जो इस प्रणाली का उपयोग कर सकते हैं। दूसरा ऐप चुनने से भुगतान का रास्ता ज़रूरी नहीं बदलता। कार्ड भुगतान में कार्ड नेटवर्क, जारीकर्ता बैंक और प्राप्तकर्ता की व्यवस्था शामिल होती है। बैंक ट्रांसफ़र कई प्रणालियों का नाम हो सकता है, जबकि क्रिप्टो में संपत्ति और नेटवर्क दोनों तय होने चाहिए।
उपयोगी तुलना यह है कि लेनदेन किस पहचान संख्या से खोजा जाएगा, कौन इसकी जाँच कर सकता है और प्राप्तकर्ता किस मुद्रा में रकम दर्ज करता है। पहले से हुए भुगतान के लिए कैशियर के लोगो से अधिक महत्व मूल रसीद का है।
प्रकाशित सीमा भुगतान के तरीके पर निर्भर है
ऑपरेटर की सार्वजनिक जमा गाइड रुपये में नीचे दी गई सीमाएँ बताती है। ये उत्पाद की प्रकाशित जानकारी हैं, भारत से लेनदेन की अनुमति नहीं। भारत की कानूनी स्थिति राष्ट्रीय प्रतिबंध समझाती है; परिचित भुगतान तरीका उन्हें समाप्त नहीं करता।
| प्रकाशित तरीका | न्यूनतम | अधिकतम |
|---|---|---|
| UPI | ₹100 | ₹100,000 |
| Visa / Mastercard | ₹500 | ₹100,000 |
| स्थानीय बैंक ट्रांसफ़र | ₹500 | ₹300,000 |
अधिकतम राशि का अर्थ यह नहीं कि हर खाता, बैंक या भुगतान आदेश उसका उपयोग कर सकता है। इससे दैनिक सीमा या निकासी सीमा भी तय नहीं होती। दो स्क्रीन की तुलना से पहले संचालन और मुद्रा मिलाएँ। किसी प्रचार का पात्र जमा सामान्य भुगतान न्यूनतम से अधिक हो सकता है; बोनस गाइड उस शर्त को अलग समझाती है।
कटी रकम और उपलब्ध जमा का मिलान करें
हिसाब मिलाने का छोटा उदाहरण
| प्रविष्टि | उदाहरण राशि | मतलब |
|---|---|---|
| भुगतान निर्देश | ₹2,000 | माँगी गई राशि |
| बैंक से कटौती | ₹2,025 | अलग दर्ज ₹25 शुल्क सहित |
| नकद खाते में जमा | ₹2,000 | प्रचार क्रेडिट के बिना |
| बोनस क्रेडिट | ₹500 | अलग शर्तों वाला बैलेंस |
ये हिसाब समझाने वाले आँकड़े हैं, मौजूदा शुल्क या ऑफ़र नहीं। यहाँ अतिरिक्त ₹25 बैंक की तरफ़ दिखाई देता है। ₹500 बोनस जोड़कर भुगतान से ₹500 लाभ होने का निष्कर्ष नहीं निकालना चाहिए। मुद्रा बदली गई हो तो मूल मुद्रा और दर भी सुरक्षित रखें। केवल संयुक्त वॉलेट कुल देखने पर नकद, प्रचार और अधूरी प्रविष्टियों का अंतर छिप सकता है।
जाँच में काम आने वाली पहचान संख्याएँ
- UPI: लेनदेन संदर्भ या UTR जैसा दिखता है वैसा ही सुरक्षित रखें; भुगतानकर्ता, प्राप्तकर्ता, राशि और स्थिति भी लिखें।
- बैंक ट्रांसफ़र: प्रणाली, लाभार्थी और बैंक संदर्भ दर्ज करें। केवल बैंक ट्रांसफ़र लिखना पर्याप्त नहीं।
- कार्ड: छिपे अंकों वाला कार्ड विवरण, दर्ज राशि और तारीख रखें। पूरा नंबर या सुरक्षा कोड न भेजें।
- क्रिप्टो: संपत्ति, नेटवर्क, गंतव्य, ट्रांज़ैक्शन हैश और प्लेटफ़ॉर्म आदेश संख्या रखें।
बैंक का भुगतान सफल दिखाना और प्लेटफ़ॉर्म का खाते में क्रेडिट करना अलग घटनाएँ हैं। एक संस्था भुगतान संदर्भ माँग सकती है, दूसरी अपना आदेश ID। स्पष्ट शिकायत में दोनों होते हैं। जमा मिलान गाइड दूसरा भुगतान बनाए बिना घटनाक्रम तैयार करना बताती है।
स्थिति के स्क्रीनशॉट में केवल सफल शब्द नहीं, लेनदेन की तारीख भी होनी चाहिए। समान राशि एक से अधिक बार भेजी गई हो सकती है और सहायता को रिकॉर्ड अलग पहचानने होंगे। केस नंबर भुगतान संदर्भ के साथ रखें, ताकि बाद का उत्तर पूरे इतिहास को फिर खोलने के बजाय सही ट्रांसफ़र से मिल सके।
क्रिप्टो में हिसाब की दूसरी परत होती है
टोकन इकाइयाँ और रुपये अलग माप हैं
BTC बिटकॉइन है, ETH ईथर है और USDT कई नेटवर्क पर जारी होने वाला टोकन है। समर्थित नेटवर्क के बिना USDT का नाम अधूरी जानकारी है। भेजने और प्राप्त करने वाली सेवाओं को एक ही संपत्ति-नेटवर्क संयोजन स्वीकार करना चाहिए। पता परिचित दिखने से अनुकूलता सिद्ध नहीं होती; टोकन का कॉन्ट्रैक्ट पता ग्राहक का जमा पता नहीं है।
मान लें रिकॉर्ड में 24 USDT पहुँचे और उस समय की रूपांतरण दर ₹84 प्रति इकाई थी: अतिरिक्त कटौती से पहले 24 × 84 = ₹2,016। यह गुणा समझाने का उदाहरण है, लाइव विनिमय दर नहीं। बाद में बेचने पर अलग दर लग सकती है। एक्सचेंज निकासी शुल्क, नेटवर्क शुल्क और रूपांतरण अंतर अलग चरण हैं; इन्हें बिना स्पष्टीकरण एक प्लेटफ़ॉर्म शुल्क न कहें।
सहायता माँगने से पहले एक पूरा रिकॉर्ड बनाएँ
- मूल रसीद और खाते की लेजर प्रविष्टि सुरक्षित करें।
- हर चरण की राशि और मुद्रा लिखें, अलग शुल्क भी शामिल करें।
- सटीक संदर्भ, आदेश ID और समय क्षेत्र के साथ घटनाक्रम लिखें।
- अटका चरण पहचानें: भेजना, पहुँचना, मिलान या वापसी।
- प्रमाणित सहायता माध्यम उपयोग करें और केस नंबर रखें।
संलग्नक में UPI PIN, पासवर्ड, एकबारगी कोड या वॉलेट रिकवरी वाक्य कभी न दें। असंबंधित लेनदेन ढक सकते हैं, लेकिन बिना बदलाव वाली मूल प्रति निजी रखें। गेमिंग खाते से बाहर जाने वाली रकम के लिए निकासी गाइड पढ़ें; उसकी समीक्षा, प्रेषण और प्राप्ति जमा से अलग हैं। तरीका गायब होने पर निजी एजेंट या अनचाहे संदेश से मिला नया खाता उपयोग करना समाधान नहीं।
सवालों के जवाब
क्या प्रकाशित जमा सीमाएँ निकासी पर भी लागू हैं?
नहीं। दोनों संचालन की शर्तें अलग हैं। ₹100 का UPI जमा न्यूनतम ₹100 की निकासी सीमा सिद्ध नहीं करता।
क्या UPI लोगो भारत में उपलब्धता साबित करता है?
नहीं। लोगो भुगतान संबंधी दावा बताता है, कानूनी पात्रता, बैंक स्वीकृति या पूरा हुआ लेनदेन नहीं।
बैंक कटौती से कौन-सी राशि मिलानी चाहिए?
नकद जमा प्रविष्टि और अलग दर्ज शुल्क की तुलना करें। बोनस क्रेडिट और मुद्रा रूपांतरण को अलग रखें।
क्या ब्लॉक एक्सप्लोरर खाते में क्रेडिट साबित करता है?
वह नेटवर्क लेनदेन दिखा सकता है। प्राप्तकर्ता सेवा को फिर भी उसे पहचानकर अपने क्रेडिट नियम लागू करने होते हैं।